Domain sozialhilfeempfaenger.de kaufen?
Wir ziehen mit dem Projekt
sozialhilfeempfaenger.de um.
Sind Sie am Kauf der Domain
sozialhilfeempfaenger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sozialhilfeempfaenger.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Schulterstütze Unterstützung McDavidDie Schulterstütze hilft bei der Schmerzlinderung und fördert die Heilung von unspezifischen Schulterverletzungen, Arthritis und Bursitis. Diese einfach zu tragende Stütze hilft, die durch Zug und Spannung verursachten Schmerzen zu reduzieren und bietet so eine wirksame Entlastung für Ihre Schulter. Die verstellbaren Haken- und Schnallenverschlussriemen ermöglichen eine direkte Kompression Ihres AC-Gelenks (Acromio-Clavicular-Gelenk), wodurch Stabilität und Komfort gefördert werden. Das latexfreie Neopren bietet eine effektive Wärme-/Kompressionstherapie, die zur Schmerzlinderung beiträgt und die Blutzirkulation um die Schulter herum fördert. Dank des einfachen und leichten Designs ist diese Halterung perfekt für längeres Tragen geeignet und kann sowohl für die linke als auch für die rechte Schulter verwendet werden. Jeder Kauf beinhaltet eine Schulterstütze, die zu 100% aus latexfreiem Neopren (CR) besteht, mit Ausnahme von Bindungen, Gurten und Bezugsstoff. Größenführer für die Schulterstütze : Um die richtige Größe zu wählen, messen Sie den Umfang Ihrer Brust an der vollsten Stelle wie folgt: Größe Brustumfang (CM) Brustumfang (INCHES) S 79 - 91 30 - 36" M 91 - 107 36 - 42" L 107 - 127 42 - 50" Entscheiden Sie sich für diese Schulterstütze, die eine wirksame Entlastung, gezielte Kompression und optimalen Komfort bietet, um die Heilung und Erholung Ihrer Schulter zu unterstützen.72,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **


Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
GOTRAYS Universelle Unterstützung Für Holz-gazeuses – Tisch-unterstützung – Unterstützung Für Holz-gazeuses – Unterstützung Für Airbag-schwarzUnterstützen Sie das Universum für Smartphones! Mit diesem Tisch-/Smartphone-Support, der einfach, aber sehr funktionsfähig ist, können Sie Ihr Mobilgerät an Ort und Stelle warten und bieten einen guten Hauptpreis. Es ist einfach, Ihr Telefon zu verwenden und zu antworten, wenn es nicht verwendet wird, es braucht nur einen minimalen Platz. Wenn Sie dies wünschen, können Sie auch das Kabel Ihrer Mitarbeiter einbinden, z. B. von Ihrem Support-Autor, um ein praktisches Reichweitenkabel zu erhalten. Einfache und schnelle Fixierung mit integriertem Double-Face-Klebeband. Durchmesser : 4 cm, Tiefe: 0,5 cm. Farbe : Schwarz. Menge: 1 Stück. Einfache Montage dank doppelseitiger Klebefläche. Unterstützen Sie praktische Kabel für Ihre Befehle. Halten Sie Ihr Mobilgerät stabil. Unterstützen Sie die Tischplatte für die Nutzung der Hauptbibliothek. Profitieren Sie von einem Hauptpreis auf Ihrem Smartphone mit unserem weltweiten Support!28,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
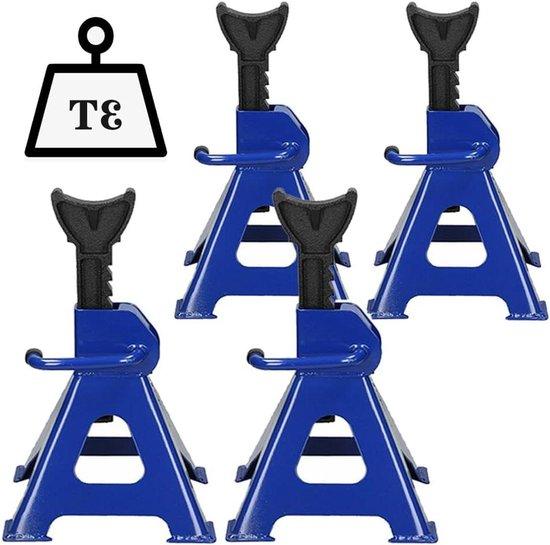
Heavy A Unterstützung - Hacking Unterstützung Set - Fahrzeuge Unterstützung - Verstellbare Reichweite - 3 Tonnen Kapazität - SchwarzMit diesem Satz von vier schweren Achsenstützen sorgen Sie für maximale Stabilität und Sicherheit während der Arbeit am Fahrzeug. Entwickelt, um Hebefahrzeuge sicherer zu machen, bieten sie die notwendige Unterstützung für verschiedene Aufgaben in Ihrer Garage oder Werkstatt. Keine Sorgen mehr um instabile Buchsen; diese Unterstützung bietet eine zuverlässige Basis. Die extra breiten Fußplatten sorgen für eine solide und stabile Platzierung, auch unter starkem Druck. Mit einem verstellbaren Bereich von 29 bis 43 cm und einem selbsthemmenden Klappermechanismus können Sie die Höhe ganz einfach und sicher Ihren spezifischen Bedürfnissen anpassen. Sie sind kompakt faltbar, wodurch sie weniger Platz für die Lagerung und ideal für Autos, Lieferwagen und 4x4s. Die einzigartige Konstruktion mit rutschfesten Füßen und einer stabilen Stahl-Basisplatte sorgt für außergewöhnliche Stabilität und Zuverlässigkeit. Diese Unterstützungen sind für jeden, der Fahrzeuge selbst bedient, unerlässlich. Fülle474,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulterstütze Unterstützung McDavidDie Schulterstütze hilft bei der Schmerzlinderung und fördert die Heilung von unspezifischen Schulterverletzungen, Arthritis und Bursitis. Diese einfach zu tragende Stütze hilft, die durch Zug und Spannung verursachten Schmerzen zu reduzieren und bietet so eine wirksame Entlastung für Ihre Schulter. Die verstellbaren Haken- und Schnallenverschlussriemen ermöglichen eine direkte Kompression Ihres AC-Gelenks (Acromio-Clavicular-Gelenk), wodurch Stabilität und Komfort gefördert werden. Das latexfreie Neopren bietet eine effektive Wärme-/Kompressionstherapie, die zur Schmerzlinderung beiträgt und die Blutzirkulation um die Schulter herum fördert. Dank des einfachen und leichten Designs ist diese Halterung perfekt für längeres Tragen geeignet und kann sowohl für die linke als auch für die rechte Schulter verwendet werden. Jeder Kauf beinhaltet eine Schulterstütze, die zu 100% aus latexfreiem Neopren (CR) besteht, mit Ausnahme von Bindungen, Gurten und Bezugsstoff. Größenführer für die Schulterstütze : Um die richtige Größe zu wählen, messen Sie den Umfang Ihrer Brust an der vollsten Stelle wie folgt: Größe Brustumfang (CM) Brustumfang (INCHES) S 79 - 91 30 - 36" M 91 - 107 36 - 42" L 107 - 127 42 - 50" Entscheiden Sie sich für diese Schulterstütze, die eine wirksame Entlastung, gezielte Kompression und optimalen Komfort bietet, um die Heilung und Erholung Ihrer Schulter zu unterstützen.72,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
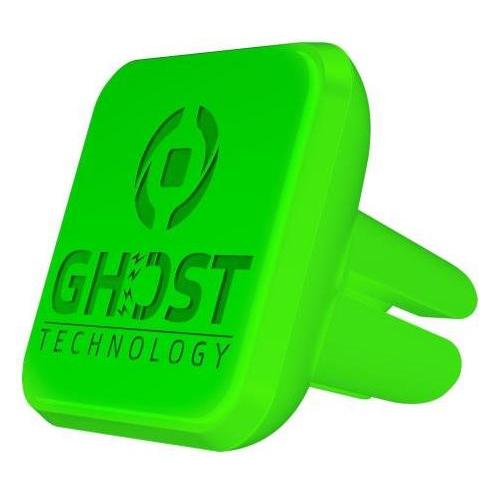
GOTRAYS Schutz Vor Sicherheitsschäden, Unterstützung Für Das Autotelefon, Neue Unterstützung Für Die Belüftung 2024, Unterstützung Für Das Um 360° Drehbare Fahrzeuguniversum (rot)Von Kursbelagerungen inspirierter Telefonsupport: Dieser unterstützt ein elegantes und originelles Design. Es steht Ihnen zur Unterstützung des Telefons zur Verfügung und ermöglicht Ihnen eine Berührung der Haut Ihres Fahrzeugs. Kompatibel mit allen Lüftungsgittern. Leitung in absoluter Sicherheit: Sie können Ihr Telefon einfach von einer Hauptleitung aus aufladen und zurückziehen. Der Blickwinkel ist jederzeit einstellbar. Maximale Stabilität und Anti-Rutsch-Funktion sorgen für optimale Sicherheit am Bett. Einfache Installation: Mit dieser Unterstützung können Lüftungsgitter ohne Werkzeug installiert werden. Flexible Drehung um 360°: Durch die Drehung um 360° erhalten Sie einen idealen Sichtwinkel. Positionieren Sie Ihr Telefon in allen Richtungen (horizontal, vertikal usw.), damit eine Leitung absolut sicher ist. Erweiterte Kompatibilität: Diese Unterstützung ist mit allen Smartphones von 4,7 bis 6,8 Zoll kompatibel.29,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Herbst, Sebastian: Existenzsicherung durch Grundsicherung für Arbeitsuchende und SozialhilfeExistenzsicherung durch Grundsicherung für Arbeitsuchende und Sozialhilfe , Der Leitfaden für Ausbildung und Praxis Dieses Buch richtet sich an alle, die im Bereich der Existenzsicherung durch die Grundsicherung für Arbeitsuchende nach dem SGB II und die Sozialhilfe nach dem SGB XII einen fundierten Einblick gewinnen möchten. Bestens geeignet für die Einarbeitung und Vertiefung in SGB II und SGB XII Für Studierende und Referendarinnen und Referendare sowie für die Praxis ist es - auch wegen der umfangreichen Darstellung der aktuellen höchstrichterlichen Rechtsprechung - ein unverzichtbares Werk zur effektiven und erfolgreichen Einarbeitung und Vertiefung in die rechtlich schwierige Materie. Hierzu dienen auch die mehr als 400 Fußnoten, die Detailwissen vermitteln und ein vertieftes Nachlesen und Nacharbeiten ermöglichen. Mit vielen Fällen und Beispielen Leserinnen und Leser können das erworbene Wissen an den vielen - nicht selten aus der richterlichen Praxis stammenden - Beispielsfällen und den erläuternden Berechnungsbeispielen schlüssig nachvollziehen. Auf aktuellem Stand Das Buch berücksichtigt die Rechtslage auf dem Stand vom März 2020. Damit werden im Bereich des SGB II nicht nur die aktuellen Regelbedarfe, sondern auch die jüngste Entscheidung des Bundesverfassungsgerichts zu den Sanktionen und die Entscheidungen des Bundessozialgerichts zu den Kosten der Unterkunft samt sog. schlüssigem Konzept berücksichtigt. Im Recht der Sozialhilfe sind insbesondere die Einfügung der Eingliederungshilfe in das SGB IX durch das Bundesteilhabegesetz sowie die Änderungen durch das Angehörigen-Entlastungsgesetz eingearbeitet worden. Zielgruppe: Studierende und Referendarinnen und Referendare Beschäftigte in den Jobcentern, Sozialämtern, Gewerkschaften und Wohlfahrtsverbänden Fachanwältinnen und Fachanwälte für Sozialrecht Inhaltsverzeichnis (PDF) Leseprobe (PDF) , Warnleuchten > Zusatzbeleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202008, Produktform: Kartoniert, Autoren: Herbst, Sebastian~Jenak, Andreas, Auflage: 20002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 350, Keyword: Leistungsträger; Einkommen; Vermögen; Regelbedarf; Teilhabe; Pflichtverletzung; Lehrbuch; Einrichtung; Lebensunterhalt; Leistungsberechtigung; Nachrangigkeit, Fachschema: Arbeitslosigkeit~Sozialabgaben~Sozialversicherung~Versicherung / Sozialversicherung~Sozialversicherungsrecht~Sozialrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Arbeitsrecht, allgemein, Region: Deutschland, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Sozialrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, Richard, Verlag GmbH & Co KG, Länge: 208, Breite: 144, Höhe: 25, Gewicht: 447, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783415047365, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.